Domain offshoreanlage.de kaufen?
Wir ziehen mit dem Projekt
offshoreanlage.de um.
Sind Sie am Kauf der Domain
offshoreanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain offshoreanlage.de kaufen?
Wie funktioniert ein Offshore Windpark?
Ein Offshore-Windpark besteht aus einer Gruppe von Windturbinen, die auf dem Meer installiert sind, um Windenergie zu erzeugen. Die Turbinen sind auf speziellen Fundamenten verankert, die auf dem Meeresboden platziert werden. Die Windenergie wird durch die Rotation der Rotorblätter erzeugt, die einen Generator antreiben, um elektrische Energie zu produzieren. Diese Energie wird dann über Unterwasserkabel an Land transportiert, wo sie ins Stromnetz eingespeist wird. Offshore-Windparks haben den Vorteil, dass sie in der Regel mehr Windenergie erzeugen können als Onshore-Windparks, da die Windgeschwindigkeiten auf dem Meer höher und konstanter sind. **
Wie funktioniert der Offshore Windpark?
Der Offshore Windpark funktioniert, indem Windturbinen auf Plattformen im Meer installiert werden. Diese Turbinen fangen die Windenergie ein und wandeln sie in elektrische Energie um. Die erzeugte Energie wird über Unterwasserkabel an Land transportiert, wo sie ins Stromnetz eingespeist wird. Um die Effizienz des Windparks zu maximieren, werden Standorte mit starken und konstanten Winden ausgewählt. Zudem werden regelmäßige Wartungsarbeiten durchgeführt, um die Leistung der Anlagen zu optimieren und sicherzustellen, dass sie zuverlässig funktionieren. **
Ähnliche Suchbegriffe für Vermögensverwaltende
Top-Angebote
Produkte zum Begriff Vermögensverwaltende:
-
Die vermögensverwaltende GmbH als steuerliches Gestaltungsinstrument der Kapital, Fachbücher von Richard GrünMasterarbeit aus dem Jahr 2021 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Georg-Simon-Ohm-Hochschule Nürnberg, Sprache: Deutsch. Abstract: In der nachstehenden Arbeit wird untersucht, wann bzw. unter welchen Umständen die ertragsteuerlichen Vorteile der Investition in Aktien über eine vermögensverwaltende GmbH im Vergleich zur Direktanlage im Privatvermögen die einhergehenden Nachteile und Konsequenzen, die durch die GmbH-Gründung entstehen, überwiegen. Nach den einleitenden Worten über die Problemstellung und dem Aufbau der vorliegenden Arbeit befasst sich das zweite Kapitel mit der differenzierten Betrachtung der privaten Vermögensverwaltung im Kontrast zu der Begrifflichkeit des wirtschaftlichen Geschäftsbetriebes. Hier wird grundsätzlich gezeigt, welche Eigenschaften für die private Vermögensverwaltung sprechen und wie diese abzugrenzen sind. All die genannten Gründe zeigen, dass alternative Investmentmöglichkeiten auch in Zukunft sehr gefragt sein werden. Insbesondere die diversifizierte Vermögensstreuung in Immobilien, Rohstoffen, Edelmetallen sowie Aktien stellt echte Lösungsmöglichkeiten dar, um einerseits Sicherheit zu erlangen und andererseits Rendite zu generieren. Dabei zählt die steuerliche Gestaltungsform in der Ausprägung einer vermögensverwaltenden GmbH (umgangssprachlich auch Spardosen GmbH genannt) schon seit Jahrzehnten zu den möglichen Alternativen, besonders im Vergleich zur privaten Verwaltung von Immobilienvermögen sowie Aktien. Durch die steuerlichen Besonderheiten des §8b KStG ist es möglich, Gewinne bei der Anlage von Aktien oder laufende Mieteinnahmen bei Immobilien unter einer geringen ertragsteuerlichen Belastung langfristig zu reinvestieren. Dadurch kann der Investor durch die Steuerersparnis sowie den Zinseszinseffekt kontinuierlich und schneller sein Vermögen vergrössern.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Offshore Windpark?
Ein Offshore-Windpark ist eine Anlage zur Erzeugung von elektrischer Energie durch Windkraft, die sich auf dem Meer befindet. Dabei werden Windturbinen auf speziell dafür konstruierten Plattformen oder Fundamenten im Meer installiert. Diese Windparks nutzen die starken und konstanten Winde auf dem offenen Meer, um saubere Energie zu erzeugen. Offshore-Windparks haben den Vorteil, dass sie oft eine höhere Windausbeute haben als Onshore-Windparks und somit eine effizientere Stromerzeugung ermöglichen. Sie tragen dazu bei, den Ausbau erneuerbarer Energien voranzutreiben und die Abhängigkeit von fossilen Brennstoffen zu reduzieren. **
-
Wie wird ein Offshore Windpark gebaut?
Wie wird ein Offshore Windpark gebaut? **
-
Was ist eine vermögensverwaltende Personengesellschaft?
Eine vermögensverwaltende Personengesellschaft ist eine Rechtsform, in der mehrere Personen gemeinsam Vermögen verwalten. Dabei handelt es sich in der Regel um eine Gesellschaft bürgerlichen Rechts (GbR) oder eine Partnerschaftsgesellschaft (PartG). Die Gesellschafter verwalten gemeinsam das Vermögen der Gesellschaft, das aus verschiedenen Anlageformen wie Immobilien, Wertpapieren oder Unternehmensbeteiligungen bestehen kann. Anders als bei einer gewerblichen Personengesellschaft liegt der Fokus hier auf der Verwaltung und dem Erhalt des Vermögens, nicht auf der Erzielung von Gewinnen durch unternehmerische Tätigkeiten. Steuerlich werden vermögensverwaltende Personengesellschaften oft wie Privatpersonen behandelt. **
-
Was kostet eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH ist eine Gesellschaft, die sich hauptsächlich mit der Verwaltung von Vermögen beschäftigt, anstatt aktiv am Geschäftsbetrieb teilzunehmen. Die Kosten für die Gründung einer solchen GmbH können je nach Anbieter und Umfang der Dienstleistungen variieren. Zu den typischen Kosten gehören die Notarkosten für die Gründung, die Gebühren für die Eintragung ins Handelsregister und gegebenenfalls Beratungs- oder Verwaltungsgebühren. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Angebote von verschiedenen Anbietern einzuholen, um die besten Konditionen zu erhalten. Was kostet eine Vermögensverwaltende GmbH? **
Was darf eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH darf grundsätzlich Vermögensgegenstände erwerben, verwalten und veräußern. Sie kann beispielsweise Immobilien, Wertpapiere oder Beteiligungen an anderen Unternehmen halten. Die GmbH darf Einnahmen aus Vermietung, Verpachtung oder Kapitalanlagen erzielen und diese Gewinne reinvestieren oder ausschütten. Es ist jedoch wichtig zu beachten, dass eine vermögensverwaltende GmbH keine gewerblichen Tätigkeiten ausüben darf, um nicht als Handelsgesellschaft eingestuft zu werden. Insgesamt dient die GmbH dazu, das Vermögen ihrer Gesellschafter zu verwalten und langfristig zu vermehren. **
Wann lohnt sich Vermögensverwaltende GmbH?
Die Gründung einer vermögensverwaltenden GmbH kann sich lohnen, wenn Sie über ein beträchtliches Vermögen verfügen und dieses professionell verwalten lassen möchten. Eine GmbH bietet den Vorteil der Haftungsbeschränkung, was besonders bei größeren Vermögen wichtig sein kann. Zudem ermöglicht die GmbH-Struktur eine klare Trennung zwischen privatem und geschäftlichem Vermögen. Wenn Sie eine langfristige Vermögensplanung und -sicherung anstreben, kann die Gründung einer vermögensverwaltenden GmbH sinnvoll sein. Es ist ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die individuellen steuerlichen und rechtlichen Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Vermögensverwaltende:
-
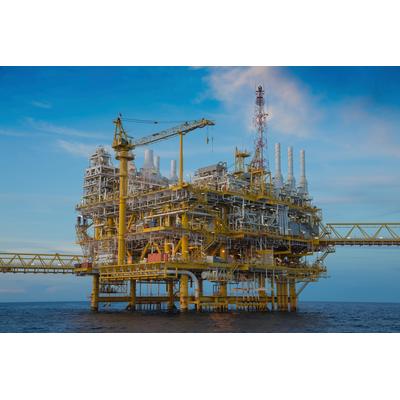
Papermoon "BOHRPLATTFORM-OFFSHORE"Vliestapete, BOHRPLATTFORM-OFFSHORE GOLF THAILAND ERDÖL GAS INSEL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die vermögensverwaltende GmbH als steuerliches Gestaltungsinstrument der Kapital, Fachbücher von Richard GrünMasterarbeit aus dem Jahr 2021 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 2,3, Georg-Simon-Ohm-Hochschule Nürnberg, Sprache: Deutsch. Abstract: In der nachstehenden Arbeit wird untersucht, wann bzw. unter welchen Umständen die ertragsteuerlichen Vorteile der Investition in Aktien über eine vermögensverwaltende GmbH im Vergleich zur Direktanlage im Privatvermögen die einhergehenden Nachteile und Konsequenzen, die durch die GmbH-Gründung entstehen, überwiegen. Nach den einleitenden Worten über die Problemstellung und dem Aufbau der vorliegenden Arbeit befasst sich das zweite Kapitel mit der differenzierten Betrachtung der privaten Vermögensverwaltung im Kontrast zu der Begrifflichkeit des wirtschaftlichen Geschäftsbetriebes. Hier wird grundsätzlich gezeigt, welche Eigenschaften für die private Vermögensverwaltung sprechen und wie diese abzugrenzen sind. All die genannten Gründe zeigen, dass alternative Investmentmöglichkeiten auch in Zukunft sehr gefragt sein werden. Insbesondere die diversifizierte Vermögensstreuung in Immobilien, Rohstoffen, Edelmetallen sowie Aktien stellt echte Lösungsmöglichkeiten dar, um einerseits Sicherheit zu erlangen und andererseits Rendite zu generieren. Dabei zählt die steuerliche Gestaltungsform in der Ausprägung einer vermögensverwaltenden GmbH (umgangssprachlich auch Spardosen GmbH genannt) schon seit Jahrzehnten zu den möglichen Alternativen, besonders im Vergleich zur privaten Verwaltung von Immobilienvermögen sowie Aktien. Durch die steuerlichen Besonderheiten des §8b KStG ist es möglich, Gewinne bei der Anlage von Aktien oder laufende Mieteinnahmen bei Immobilien unter einer geringen ertragsteuerlichen Belastung langfristig zu reinvestieren. Dadurch kann der Investor durch die Steuerersparnis sowie den Zinseszinseffekt kontinuierlich und schneller sein Vermögen vergrössern.42,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Offshore Windpark?
Ein Offshore-Windpark besteht aus einer Gruppe von Windturbinen, die auf dem Meer installiert sind, um Windenergie zu erzeugen. Die Turbinen sind auf speziellen Fundamenten verankert, die auf dem Meeresboden platziert werden. Die Windenergie wird durch die Rotation der Rotorblätter erzeugt, die einen Generator antreiben, um elektrische Energie zu produzieren. Diese Energie wird dann über Unterwasserkabel an Land transportiert, wo sie ins Stromnetz eingespeist wird. Offshore-Windparks haben den Vorteil, dass sie in der Regel mehr Windenergie erzeugen können als Onshore-Windparks, da die Windgeschwindigkeiten auf dem Meer höher und konstanter sind. **
-
Wie funktioniert der Offshore Windpark?
Der Offshore Windpark funktioniert, indem Windturbinen auf Plattformen im Meer installiert werden. Diese Turbinen fangen die Windenergie ein und wandeln sie in elektrische Energie um. Die erzeugte Energie wird über Unterwasserkabel an Land transportiert, wo sie ins Stromnetz eingespeist wird. Um die Effizienz des Windparks zu maximieren, werden Standorte mit starken und konstanten Winden ausgewählt. Zudem werden regelmäßige Wartungsarbeiten durchgeführt, um die Leistung der Anlagen zu optimieren und sicherzustellen, dass sie zuverlässig funktionieren. **
-
Was ist ein Offshore Windpark?
Ein Offshore-Windpark ist eine Anlage zur Erzeugung von elektrischer Energie durch Windkraft, die sich auf dem Meer befindet. Dabei werden Windturbinen auf speziell dafür konstruierten Plattformen oder Fundamenten im Meer installiert. Diese Windparks nutzen die starken und konstanten Winde auf dem offenen Meer, um saubere Energie zu erzeugen. Offshore-Windparks haben den Vorteil, dass sie oft eine höhere Windausbeute haben als Onshore-Windparks und somit eine effizientere Stromerzeugung ermöglichen. Sie tragen dazu bei, den Ausbau erneuerbarer Energien voranzutreiben und die Abhängigkeit von fossilen Brennstoffen zu reduzieren. **
-
Wie wird ein Offshore Windpark gebaut?
Wie wird ein Offshore Windpark gebaut? **
Ähnliche Suchbegriffe für Vermögensverwaltende
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine vermögensverwaltende Personengesellschaft?
Eine vermögensverwaltende Personengesellschaft ist eine Rechtsform, in der mehrere Personen gemeinsam Vermögen verwalten. Dabei handelt es sich in der Regel um eine Gesellschaft bürgerlichen Rechts (GbR) oder eine Partnerschaftsgesellschaft (PartG). Die Gesellschafter verwalten gemeinsam das Vermögen der Gesellschaft, das aus verschiedenen Anlageformen wie Immobilien, Wertpapieren oder Unternehmensbeteiligungen bestehen kann. Anders als bei einer gewerblichen Personengesellschaft liegt der Fokus hier auf der Verwaltung und dem Erhalt des Vermögens, nicht auf der Erzielung von Gewinnen durch unternehmerische Tätigkeiten. Steuerlich werden vermögensverwaltende Personengesellschaften oft wie Privatpersonen behandelt. **
-
Was kostet eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH ist eine Gesellschaft, die sich hauptsächlich mit der Verwaltung von Vermögen beschäftigt, anstatt aktiv am Geschäftsbetrieb teilzunehmen. Die Kosten für die Gründung einer solchen GmbH können je nach Anbieter und Umfang der Dienstleistungen variieren. Zu den typischen Kosten gehören die Notarkosten für die Gründung, die Gebühren für die Eintragung ins Handelsregister und gegebenenfalls Beratungs- oder Verwaltungsgebühren. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Angebote von verschiedenen Anbietern einzuholen, um die besten Konditionen zu erhalten. Was kostet eine Vermögensverwaltende GmbH? **
-
Was darf eine Vermögensverwaltende GmbH?
Eine vermögensverwaltende GmbH darf grundsätzlich Vermögensgegenstände erwerben, verwalten und veräußern. Sie kann beispielsweise Immobilien, Wertpapiere oder Beteiligungen an anderen Unternehmen halten. Die GmbH darf Einnahmen aus Vermietung, Verpachtung oder Kapitalanlagen erzielen und diese Gewinne reinvestieren oder ausschütten. Es ist jedoch wichtig zu beachten, dass eine vermögensverwaltende GmbH keine gewerblichen Tätigkeiten ausüben darf, um nicht als Handelsgesellschaft eingestuft zu werden. Insgesamt dient die GmbH dazu, das Vermögen ihrer Gesellschafter zu verwalten und langfristig zu vermehren. **
-
Wann lohnt sich Vermögensverwaltende GmbH?
Die Gründung einer vermögensverwaltenden GmbH kann sich lohnen, wenn Sie über ein beträchtliches Vermögen verfügen und dieses professionell verwalten lassen möchten. Eine GmbH bietet den Vorteil der Haftungsbeschränkung, was besonders bei größeren Vermögen wichtig sein kann. Zudem ermöglicht die GmbH-Struktur eine klare Trennung zwischen privatem und geschäftlichem Vermögen. Wenn Sie eine langfristige Vermögensplanung und -sicherung anstreben, kann die Gründung einer vermögensverwaltenden GmbH sinnvoll sein. Es ist ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die individuellen steuerlichen und rechtlichen Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.